

中国冶金报社
记者 杨悦 报道
记者 顾学超 摄影
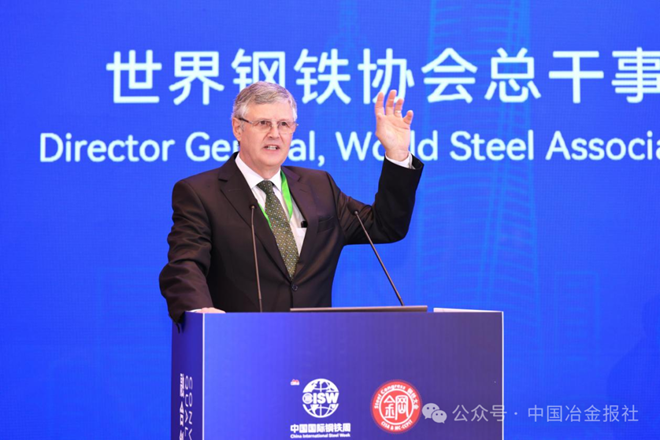
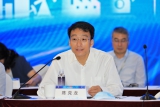
图为巴松
“我们已经进入一个可以真正谈论‘全球钢铁行业’的阶段,中国钢铁发挥着非常显著、重要的领导作用。钢铁行业拥有非常光明的未来,无论身处哪一地区,我们都应尽全力推动这一行业的可持续发展。”9月20日,第十五届中国国际钢铁大会在上海召开,世界钢铁协会总干事埃德温·巴松在发言中再次高度评价中国钢铁发展成果并如是指出。
他表示,全球钢铁行业可持续发展面临诸多挑战,而中国在可预见的未来仍将是全球钢铁行业发展的领导者,这不仅体现在规模上,也体现在拥抱数智化方面。在巴松看来,中国钢铁作为全球钢铁行业“领导者”的角色,很可能在未来许多年内继续延续。
巴松介绍,目前全球钢铁工业发展正在呈现四大趋势。一是气候变化,不仅自身影响巨大,也影响着其他所有趋势。二是技术进步,包括数字化、自动化等,如今人工智能也属于这一范畴。三是社会经济变化,不同地区差异显著,发达经济体人口老龄化、钢铁需求较低,发展中经济体则因城镇化推进带来较高的基础设施和建筑用钢需求。四是逆全球化趋势加剧,区域差异乃至国别差异日益突出。“这些大趋势正在深刻影响整个社会的发展。”他说。
同时,巴松也表示,尽管面临诸多变化,钢铁行业仍将稳步向前,钢铁需求也将继续增长,只是增速将放缓。伍德麦肯兹统计数据显示,到2050年全球粗钢产量预计达到22亿~24亿吨。这一数据的重点在于,增长仍将持续。但也应该注意到增长重心已经位移。世界钢协相关数据显示,2000年发达经济体占全球成品钢需求占比为59.2%,到2026年已降至20.4%;同期新兴经济体与发展中经济体的需求占比升至79.6%。伍德麦肯兹还预测,全球钢铁行业的发展重心已自西向东偏移,这不仅体现在生产规模上,也体现在市场需求上,或许未来还将体现在行业影响力上。
巴松将环境影响视为一种“超级趋势”。他表示,基于现有研究,如果钢铁行业不采取额外行动,二氧化碳排放水平将居高不下,部分国家及地区想要达成到2050年实现净零碳排放的目标将面临很大挑战。“当然,行业对此有着清醒的认识,而且已在碳减排方面取得了一些积极进展。”他坦言,这一过程并不容易、成本很高,很多情况下仍需开发突破性解决方案。
就目前而言,巴松认为,全球钢铁行业仍然处于低碳转型投资的第一阶段,即主要基于现有成熟技术进行投资。他介绍,这一阶段以电气化和废钢资源优化利用为主,成本相对较低、技术相对成熟,且部分已经实现商业化,属于相对“容易摘到的果子”。
“从相关平台预测结果来看,从现在开始到2030年前后,钢铁行业将迎来一轮新工厂和设备投资,随后投资趋势将趋于平缓。换句话说,现在所经历的这一阶段正在接近尾声,下一阶段行业需要开始关注氢基直接还原铁等。再向前看,相关项目的投资成本会更高、实施难度会更大。预计大约需要20年的时间,行业目前正在研究的一些‘独特碳减排方案’才能成熟。当然,不得不承认的是,新模式与新方案的开发,必定会增加我们的成本负担。”他补充道。
巴松还提到,钢铁行业减碳技术正从2023年的“技术验证”走向2025年的“规模化路径涌现”。2023年很多减碳技术还处在验证阶段,到2025年示范项目规模逐步扩大,多种减碳技术路线逐渐清晰。到2030年,钢铁行业深度减碳的主要瓶颈预计将不再是技术本身,而是能源及基础设施,如氢能供应、电网以及碳捕集与封存(CCS)设施等。“能源是关键。”他表示,“未来,不一定需要大幅增加能源总量,而是需要非常坚定地聚焦不同种类的能源。”
“当前,钢铁行业的二氧化碳排放量约为36亿吨,大约占全球碳排放总量的8%~9%。不同的碳减排路径有着不同的减碳效果,其中电弧炉路线在短期内减碳贡献最大。”巴松强调,目前,电弧炉路线是最高效的低碳炼钢路线。但行业也面临着未来废钢供应不足的挑战。因此,从全球范围来看,未来约一半钢铁需求仍依赖于长流程炼钢。这就意味着行业需要突破性想法和突破性技术,并加以测试和实施。“如今,中国、日本、欧洲地区国家的钢铁企业围绕这一点都涌现了新的思路和显著进展,但证明新想法并将其转化为可商业化技术仍需时间。我有信心,好的进展会持续发生。”他最后表示。