

■本报记者 杨悦
在非洲钢铁版图上,埃及的位置无可替代。世界钢协统计数据显示,2024年,埃及粗钢产量为1070万吨;2025年,埃及粗钢产量达到1060万吨。然而,另有统计资料显示,埃及的粗钢装机产能约为每年2000万吨,产能利用率长期在55%以下徘徊。换言之,埃及每建成2吨产能,就有近1吨闲置。
当我们近距离观察埃及钢铁工业会发现,这里几乎没有高炉林立的景观,取而代之的是沿着地中海和红海海岸线分布的电弧炉钢厂,以及为其配套的直接还原铁装置。天然气、废钢和高品位球团矿,恰好构成了埃及钢铁产业的三大命脉。
电弧炉路线何以成为主导
资料显示,埃及钢铁工业的工艺选择,与其资源禀赋高度相关。该国没有适合规模化高炉炼钢的焦煤资源,却拥有相对丰富的天然气储备。这一基本条件,在该国20世纪90年代至21世纪初的产业政策引导下,催生了以直接还原铁—电弧炉为核心的独特技术路线。
与高炉—转炉长流程相比,直接还原铁—电弧炉路线不需要焦化和烧结环节,投资强度低、建设周期短、生产组织灵活。在天然气价格低廉的时期,这一路线为埃及的钢厂提供了实实在在的成本竞争力。在亚历山大、苏伊士湾沿岸的工业区里,米德莱克斯(Midrex)和HYL/Energiron(气基直接还原法)工艺配置的直接还原铁装置与电弧炉炼钢车间比邻而建,热态直接还原铁通过输送系统直接送入电弧炉,省去了再加热环节,形成了中东地区最成熟的短流程炼钢集群之一。
这种工艺选择也决定了埃及钢铁工业的产品结构。在埃及,以螺纹钢和线材为主的长材产品,占该国本土消费的70%~75%。建筑产业,特别是住宅、商业和基础设施,是该国钢铁工业的主要终端用户。埃及政府推动的新行政首都、苏伊士运河走廊、公路铁路扩建和社会住房计划,为其本土长材需求增长提供了持续的政策性支撑。
有矿不能用,废钢靠进口
翻阅资料发现,埃及钢铁工业最大的矛盾点,就隐藏在其原料供应链中。
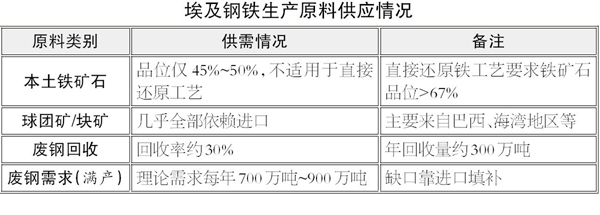
一方面,埃及本土并非没有铁矿石,埃及拜哈里耶绿洲的铁矿床已探明多年,但品位仅有45%~50%。直接还原铁工艺对原料的要求极为苛刻,铁矿石品位通常需要达到67%以上,脉石含量极低,且需具备良好的还原性能。埃及本土铁矿石即使经过选矿,也难以在兼具经济性的前提下达到这一标准,而该国又缺乏商业规模的球团矿生产基础设施。于是便形成了一个看似有点荒诞的局面:一个非洲钢铁生产大国,其直接还原铁装置所需的球团矿和块矿,几乎全部依赖进口(主要来自巴西的淡水河谷和萨马科、海湾地区的巴林钢铁公司,以及斯堪的纳维亚的高品位矿山)。
另一方面,废钢作为其钢铁产业发展的另一条腿,同样站不稳。2025年埃及粗钢产量达1060万吨,但因回收体系尚不完善,大量废钢被低效处理或出口,该国的废钢回收率约30%,按此粗略推算其废钢回收量仅在300万吨上下(主要来自建筑业拆除、制造业边角料和报废车辆)。然而,如果该国所有电弧炉产能满负荷运转,理论废钢需求将达到每年700万吨~900万吨。这个缺口在过去十多年里,主要靠进口填补。埃及曾一度是全球最大的海运废钢进口国之一,在货币汇率相对稳定的年份,年进口量可达500万吨~700万吨。
但这条供应链在2016年和2022年—2023年遭遇了两次沉重打击。埃及镑的连续大幅贬值,其中2016年一次性贬值约50%,2022年—2023年再累计贬值约50%,使以美元计价的废钢进口成本在埃及镑口径下翻倍甚至更高。2024年,埃及废钢进口量压缩至200万吨~400万吨。欧盟是埃及废钢的最大来源地,仅2024年就向埃及出口了约160万吨废钢,其次是美国和英国。德赫拉港和艾因苏赫纳港是埃及主要的废钢进口港。
需要注意的是,埃及的钢厂所采用的废钢、球团矿、电极材料、耐火材料、合金全部以美元计价,而产成品主要在该国国内以埃及镑销售。当汇率剧烈波动时,这种错配会迅速侵蚀该地区钢厂的利润空间,甚至使其运营不可持续。
从廉价天然气到市场定价
如果说原料依赖是埃及钢铁行业的先天不足,那么天然气定价政策的变迁,则是后天变量中影响最为深远的一个。
在20世纪90年代和21世纪初,埃及政府以远低于市场水平的补贴价格向工业用户供应天然气,这一政策直接催生了当地直接还原铁—电弧炉路线的大规模投资。对当时埃及的钢厂而言,天然气不只是燃料,更是核心竞争力。这将埃及气基直接还原铁的生产成本压至全球领先水平。
然而,这笔隐性补贴的退场已经开始。自2016年以来,在国际货币基金组织连续多轮贷款安排的条件约束下,埃及逐步上调工业用气价格。在2024年—2026年的80亿美元扩展基金安排中,埃及继续推进能源定价市场化改革以减轻财政压力,但并未做出“完全取消能源补贴”的明确承诺和时间表。根据《埃及公报》消息,2026年5月1日起,埃及正式执行新的工业用气价格,由该国总理签署的2026年第1306号内阁决议颁布,该国钢铁和水泥企业的工业用气价格每百万英热单位上调了1美元,并开始转向与市场挂钩的季度定价机制,新增产能不再获得任何形式的补贴天然气保障。
埃及的电价也在同步上行。作为更广泛能源补贴改革的一部分,埃及的工业电价已多次上调,直接推高了电弧炉的吨钢电力成本。电力供应的可靠性虽然较2013年—2015年的限电高峰期有所改善,但周期性出现的电网波动仍对该国熔炼车间的连续作业构成威胁。与此同时,埃及在苏伊士湾走廊的风电装机容量和埃及的太阳能装机容量正在快速扩张,为电弧炉炼钢提供了一条中期内降低碳排放强度、乃至降低电力成本的可行路径,但这条路尚未走到足以改变该国钢铁行业成本曲线的程度。
地理位置红利与现实瓶颈
埃及钢铁工业的空间布局,清晰映射出其对外部原料的依赖。该国主要产能沿两条海岸线集中分布:以亚历山大为中心的地中海集群,和以艾因苏赫纳—苏伊士为中心的红海集群。
亚历山大港与毗邻的德赫拉港构成了埃及吞吐量最大的港口综合体。德赫拉港紧邻亚历山大国家钢铁公司和埃及伊兹钢铁公司(EZZ)的厂区,是该国废钢和直接还原级球团矿进口的首要入境点,也是长材成品出口的主要终端。这里可以停靠巴拿马型和大灵便型散货船,承担着埃及钢铁工业最繁忙的原料进口和成品出口任务。
红海一侧,艾因苏赫纳深水工业港服务于苏伊士湾经济区,是贝沙伊钢铁公司(Beshay)及苏伊士走廊其他生产商的核心物流节点。该港口承接来自海湾地区和东非的废钢进口,以及面向红海市场和阿拉伯半岛的成品出口。苏伊士港则凭借其位于红海与地中海贸易航线交汇处的独特位置,承担着区域钢铁贸易中转的功能,包括来自亚洲国家和土耳其的扁平材卷材进口。塞得港位于苏伊士运河北端入口,东塞得港集装箱码头处理集装箱化钢铁产品和部分件杂货,是欧洲与亚洲之间钢铁运输的重要中转节点。
然而,港口优势未能补齐该国内陆物流的短板。埃及的内陆钢铁配送高度依赖公路运输,铁路网络在钢铁货运中的占比微乎其微。亚历山大集群与开罗及三角洲主要消费中心之间约220公里的距离,几乎全部由卡车承运。这种单一运输方式不仅推高了该地区钢厂的综合物流成本,也使配送体系在燃油价格波动和公路拥堵面前显得脆弱。
钢铁工业所有权格局具有特殊性
埃及钢铁工业的所有权格局,在非洲乃至全球范围内都具有特殊性。这里没有单一的所有制模式,而是私营家族资本、军方关联实体、国家控股平台和外国战略投资者并存的混合结构。
私营部门是实际产出的绝对主力。埃及伊兹钢铁公司在亚历山大的综合工厂以直接还原铁—电弧炉为核心,粗钢产能约450万吨/年,是埃及最大的钢铁生产企业,控制着该国60%~65%的长材产能,同时拥有约320万吨/年的扁平材轧制能力。贝沙伊钢铁公司在艾因苏赫纳完成扩建后,粗钢产能达到约250万吨/年,配套约180万吨/年的直接还原铁产能,是中东最大的私营钢铁集团之一。这两家家族企业共同构成了埃及私营钢铁的基干。
埃及武装部队通过国家服务项目组织持有“MISR/Solb Misr”公司。该公司在苏赫奈泉和苏伊士运营着约210万吨/年的直接还原铁—电弧炉综合产能,轧材产能约220万吨/年。军方对大型钢铁资产的控股,在埃及的产业生态中具有鲜明的制度特征。
该国国家关联资本则以埃及钢铁集团为载体,通过工业投资公司持有,在贝尼苏韦夫、苏赫奈泉、亚历山大和塞得港等多个厂区运营约230万吨/年的电弧炉粗钢产能和230万吨/年的长材轧制产能。其外围还有外资参与者:亚历山大国家钢铁公司由沙特资本控股,是埃及最现代化的直接还原铁—电弧炉综合工厂之一;埃及坎迪尔钢铁集团则有日本JFE钢铁株式会社和丸红伊藤忠商事的战略投资,专注于扁平材轧制和镀锌业务。
该国原国有旗舰企业埃及钢铁公司的命运,则是这个混合结构中最为黯淡的一章。这家位于赫勒万的埃及老牌国企自2021年1月份进入清算,所有生产已经停止,截至2025年底埃及政府仍在研究部分重启的可能性,但尚无明确时间表。
困境与机遇均具有结构性
埃及钢铁工业面临的挑战,不是单一维度的困难,而是多重结构性矛盾的交织。
2000万吨的装机产能与1060万吨的实际产量之间的鸿沟,意味着整个埃及钢铁工业长期在远低于最低有效规模的状态下运行。
扁平材缺口是产品结构上的硬伤。尽管埃及伊兹钢铁公司拥有约320万吨/年的扁平材轧制产能,坎迪尔钢铁集团另有约50万吨/年,但埃及在热轧卷板、冷轧卷板、镀锌板、马口铁和厚板等产品上仍是重要进口国,每年为此花费数十亿美元。该国本土扁平材轧制依赖进口板坯原料,没有一条从铁矿石到卷材的一体化生产路线。建立一体化扁平材联合企业是埃及政府明确的政策目标,围绕艾因苏赫纳地区的直接还原铁—电弧炉—热连轧方案已有多轮可行性研究,估算资本开支在20亿美元~40亿美元之间,但截至2026年第一季度末尚无重大投资落地。
降碳压力亦是现实约束。欧盟碳边境调节机制对埃及钢铁对欧出口构成长期威胁。由化石燃料电力和天然气基直接还原铁驱动的电弧炉炼钢,其碳排放强度在碳关税框架下将面临额外成本。虽然埃及不断扩张的可再生能源装机容量,尤其是苏伊士湾走廊的风电装机,为电弧炉的绿色电力供应提供了潜在出路,但这一转型的实现需要时间,而在欧盟碳边境调节机制影响下,时间恰恰是埃及钢铁工业当下最需要的资源。
综合来看,埃及钢铁工业的困境是结构性的,但机遇同样也是结构性的。一个拥有2000万吨现成产能、双海岸深水港口、中东最成熟直接还原铁路线、北非最强风光资源的国家,在非洲钢铁一体化加速的语境下,并不缺乏重新定位的选项。或许,埃及钢铁工业面临的问题从来不是有没有路,而是其能否在汇率、能源定价和外部碳约束的窗口期内,迈出决定性的一步。
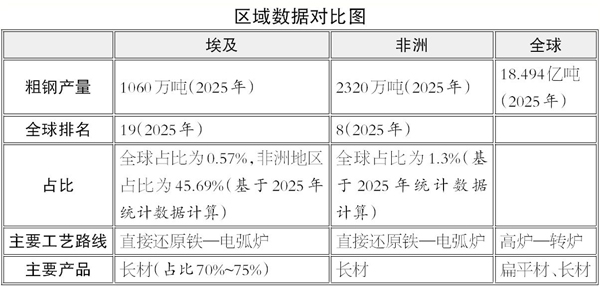
本文正文及表格采用数据均来世界钢铁协会、国际钢铁智库平台“Steel on the Net”与伦敦大学国王学院安杰伊·科塔斯博士(Dr. Andrzej M Kotas)系列研究报告。
中埃钢铁合作,看“深”不看“多”
■杨悦
2026年,中国与埃及迎来建交70周年。70年足以让一棵幼苗长成栋梁,也足以让两个古老文明在现代化进程中熔铸出新的对话。
中埃优质钢铁合作,成势于双方发展需求的深刻契合。埃及扼守苏伊士运河,坐拥连接亚非欧的区位优势,渴望以工业化吸纳年轻劳动力、优化贸易结构;中国钢铁产业则拥有全球最完整的工艺体系、最丰富的工程经验和最强烈的“走出去”内生动力。当埃及的“2030愿景”遇上中国的共建“一带一路”倡议,钢铁也就成为了最自然的结合点。例如,新峰钢铁以终端制造拉动炼钢产能,中天钢铁瞄准汽车轮胎骨架材料,新兴铸管主攻水利基建需求。这些项目深度服务埃及当地的汽车、家电、基建等高增长市场,稳稳支撑起该国基础设施建设发展。三者看似分散,实则分别嵌入埃及的终端制造、汽车配套和水利基建链条,方向并不重叠。从这个角度看,中埃钢铁合作是有质量的“多”。
但有质量的“多”,并不直接与可持续的“深”划等号。钢铁产业项目合作是重资产、长周期的业务,不是签了约、开了工就能高枕无忧。本地供应链能不能跟上?各企业会不会在同类产品上重复投资?埃及经济的汇率波动、地缘政治的复杂角力、国际碳关税的步步紧逼,任何一项都足以侵蚀相关投资项目的利润、拖慢回报。如果只满足于项目数量的增长,而不在合作深度上下功夫,项目随时可能半路“搁浅”。中埃钢铁合作,终究要看“深”,不看“多”。这种“深”,至少体现在3个层面:企业协同、人才共建、制度护航。
先看企业间的协同。当前,中国钢铁企业在埃及发展的项目,虽各有侧重,但仍然存在市场需求重叠的风险。与其各自埋头赶路,不如建立常态化的产能协调与信息共享机制,让中国钢企在异国他乡也能差异化定位,形成互补格局。协同的意义不在于统一指挥,而在于让每家企业都清楚自己在哪里、该做什么、往哪里走。中国钢铁既有分工的默契,也有抱团的底气。这应该是一支优秀队伍的梯次推进。
再看两国产业人才上的共建。中国钢企结合项目建设和运营,为埃及创造了越来越多的就业机会。后续,还需与埃及高校深入合作,设立联合实验室,让中埃双方的技术人员和师生在同一个平台上做实验、解难题。人才共建不止于课堂和实验室。比机制更牢固的,是人与人日常协作中积累的信任。一些例如同看一张设计图纸、共同参与一个攻关项目等看似平凡的瞬间,恰恰是中埃钢铁合作最扎实的根基。钢铁虽冷,但炼钢人怀揣温度。只有当这种温度真正在两国职工之间流动起来时,中埃钢铁业之间优质的合作才算真正在人心深处扎下了根。
最后看制度护航。如果说企业协同解决的是“棋子怎么摆”,人才共建解决的是“项目靠谁干”,那么制度护航解决的便是“企业凭什么长期扎根”。政策红利和区位优势可以吸引企业“走进来”,但只有稳定、透明、可预期的制度环境才能让企业“留得住”。中埃钢铁行业需以中埃建交70周年为契机,力促投资保护、标准互认、争端解决等制度性安排真正提级提质,让规则说话;同时积极尝试探索设立合作基金,对本地采购比例高、技术转移实、碳减排达标的企业给予可量化的激励。制度的意义,不在于给企业多少“特殊照顾”,而在于给企业一个稳定、透明、可预期的经营环境。
70年前,埃及成为第一个同新中国建交的阿拉伯和非洲国家,是政治勇气;70年后,两国在苏伊士运河畔共同锻造钢铁产业链,是发展远见。远见决定方向,深度决定成色。能不能炼出真正的好钢,看的不只是数量的堆叠,更是火候的把握、工艺的沉淀。这次,我们以钢为桥,期待桥够宽,更期待根基扎得够深。
《中国冶金报》(2026年09月11日 02版二版)