

中国冶金报社
记者 苏亚红
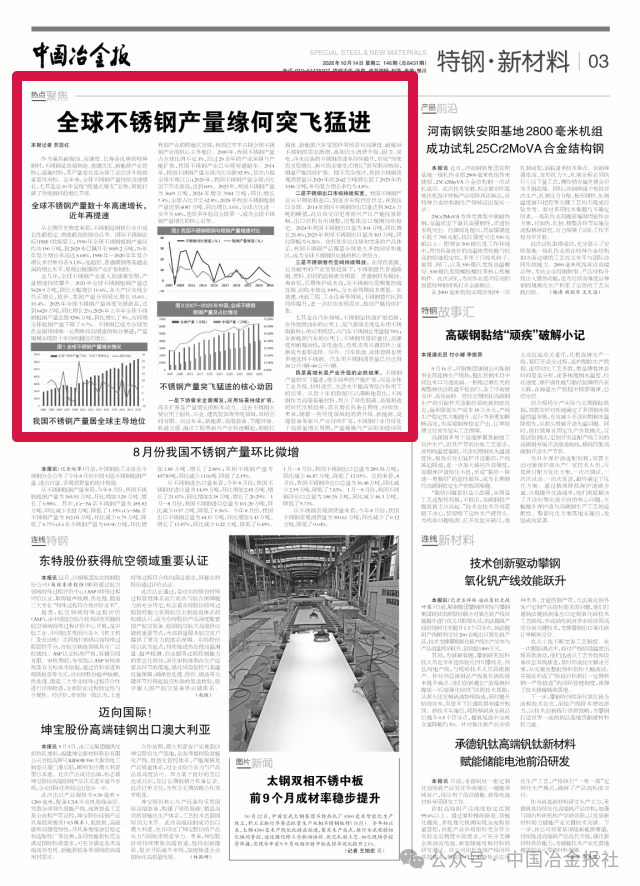
作为兼具耐腐蚀、高强度、长寿命优势的特种钢材,不锈钢是高端制造、基建民生、新能源产业的核心基础材料,其产量变化是全球工业经济升级的重要风向标。近年来,全球不锈钢产量持续高速增长,尤其是近10年呈现“跨越式爆发”态势,彻底打破了传统钢材的增长节奏。
全球不锈钢产量数十年高速增长,近年再提速
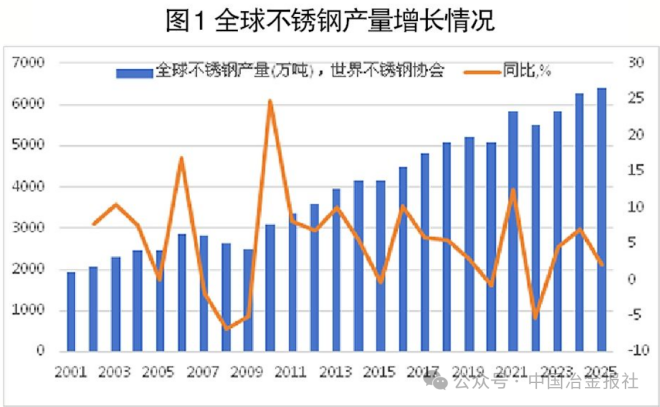
从长期历史维度来看,不锈钢是钢铁行业中成长性最稳定、增速最高的细分品类。国际不锈钢论坛(ISSF)数据显示,1950年全球不锈钢粗钢产量仅约为100万吨,到2020年已飙升至5089.2万吨,70年年复合增长率高达5.68%,1980年—2020年年复合增长率仍维持在5.13%,远超铝、普通碳钢等基础金属的增长水平,展现出极强的产业扩张韧性。
近几年,全球不锈钢产业进入加速爆发期,产量增速持续攀升。2021年全球不锈钢粗钢产量达5628.9万吨,同比大幅增长10.6%,各大产区实现全员正增长,欧洲、美国产量分别同比增长13.6%、10.4%。2025年全球不锈钢产量再度突破新高,达到6420万吨,同比增长2%;2026年上半年全球不锈钢粗钢产量达到3296万吨,同比增长了5%,而同期全球粗钢产量下降了0.7%。不锈钢已成为全球黑色金属领域唯一长期维持高增速的细分赛道,产量规模实现数十年持续翻倍式增长。
我国不锈钢产量居全球主导地位
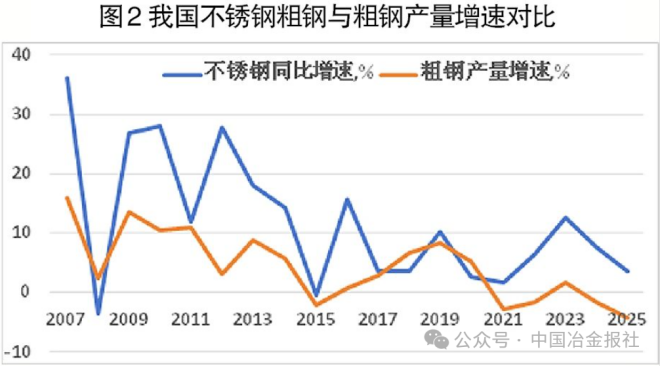
全球不锈钢产量的突飞猛进,核心驱动力来自我国产业的跨越式发展,我国已牢牢占据全球不锈钢产业的核心主导地位。2000年,我国不锈钢产量占全球比例不足3%,经过20余年的产业深耕与产能扩张,我国不锈钢产业已实现弯道超车。2014年,我国不锈钢产量全球占比突破52.9%,首次占据全球半壁江山;2020年,我国不锈钢产量全球占比创下历史新高,达到60%。2023年,我国不锈钢产量为3669万吨,2024年增至3944万吨,同比增长7.5%,全球占比升至62.8%,2025年我国不锈钢粗钢产量达到4087万吨,同比增长3.6%,全球占比进一步升至64%,连续多年稳居全球第一,成为全球不锈钢产量增长的核心引擎。
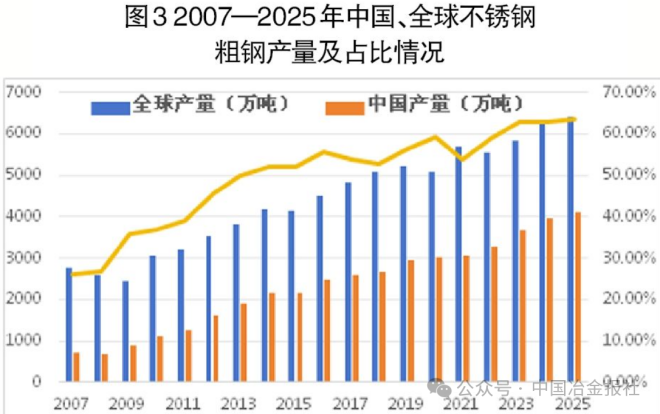
不锈钢产量突飞猛进的核心动因
一是下游需求全面爆发,应用场景持续扩容。需求扩张是产量增长的根本动力。过去不锈钢主要应用于厨具、五金、建筑装饰等传统领域,市场空间有限。而近年来,新能源、高端装备、节能环保、轨道交通、海洋工程等新兴产业快速崛起,彻底打开了行业增长天花板。光伏支架、风电设备、储能箱体、新能源汽车零部件等场景对高强度、耐腐蚀不锈钢的需求激增,叠加民生消费升级,厨卫、家电、净水设备的不锈钢渗透率持续提升,形成“传统需求稳增长、新兴需求爆发式增长”的双驱动格局,倒逼产能持续扩张。据不完全统计,我国不锈钢表观消费量从2020年的2642万吨增长到了2025年的3346万吨,年均复合增长率约为4.8%。
二是不锈钢出口市场持续拓宽。我国不锈钢产业从早期依赖进口,到逐步实现自给自足,再到出口全球。2014年国内不锈钢净出口量达到302.6万吨的峰值,此后虽受印尼等新兴产区产能投放影响,出口结构有所调整,但整体出口规模持续稳定。2024年我国不锈钢出口量为504万吨,同比增长21.8%;2025年我国不锈钢出口量为503万吨,同比降幅为0.26%。依托性价比优势和完备的产品体系,我国不锈钢产品覆盖全球绝大多数国家和地区,成为全球不锈钢供应链的核心供给方。
三是不锈钢替代空间持续释放。在绿色低碳、长效耐用的产业发展趋势下,不锈钢替代普通碳钢、塑料、铝材的趋势愈发明显。普通钢材易腐蚀、寿命短,后期维护成本高,而不锈钢无需频繁防腐处理、回收率接近100%,全生命周期成本更低。在基建、市政工程、工业设备等领域,不锈钢替代比例持续提升,进一步拉动市场需求,推动产能持续扩张。
尤其是在汽车领域,不锈钢呈快速扩展趋势,在传统燃油车的应用上,尾气排放系统是车用不锈钢最核心的应用场景,占汽车不锈钢总用量超70%;在新能源汽车的应用上,不锈钢凭借轻量化、高强度和耐腐蚀性,在电池壳、电机壳等关键部件上逐渐成为重要选择。另外,汽车底盘、流体管路也更多地选择不锈钢。汽车用不锈钢消费量已经达到30公斤/辆~40公斤/辆。
四是高增长是产业升级的必然结果。不锈钢产量的突飞猛进,绝非简单的产能扩张,而是全球工业升级、材料迭代、生活水平提高等综合作用下的结果。从数十年的数据可以清晰地看出,不锈钢作为高端基础材料,契合了绿色低碳、高端制造的时代发展趋势,需求增长具备长期性、持续性。未来,随着一些传统领域的消费升级、新能源、高端装备等新兴产业持续扩容,不锈钢行业仍将处于高质量增长周期,产量规模与产品附加值将同步提升。